出版物发行企业会计实务 提升财务管理效能的关键路径
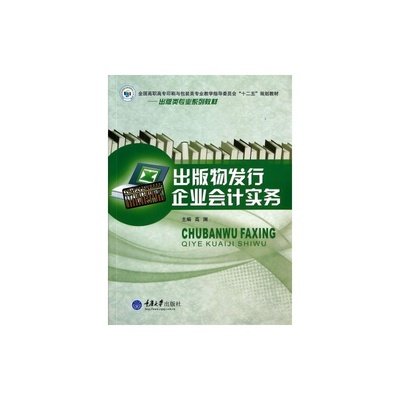
在出版产业链中,出版物发行企业扮演着连接生产与消费的重要角色。随着市场竞争的加剧和数字化转型的深入,发行企业面临着存货管理复杂、退货频繁、成本核算精细等多重挑战。因此,掌握规范的会计实务不仅是财务人员的基本功,更是企业提升管理效能、防范经营风险的关键。由高澜编著、入选全国高职高专印刷与包装类专业教学指导委员会“十二五”规划教材的《出版物发行企业会计实务》,为行业人才培养和实务操作提供了系统指引。
一、出版物发行企业会计的特殊性
出版物发行企业的业务涵盖采购、仓储、销售、退货、结算等环节,其会计处理具有鲜明的行业特征。存货品种多、流转快,码洋与实洋的核算需要严格区分;图书退货率高,销售收入的确认与退货准备的计提必须符合权责发生制和谨慎性原则;再次,成本核算涉及采购成本、仓储费用、运输费用等多维度归集与分摊。这些特点决定了发行企业会计不能简单套用一般商品流通企业的核算模式,而需要针对行业特性进行精细化设计。
二、教材核心内容与实务要点
《出版物发行企业会计实务》作为“十二五”规划教材,紧扣高职高专人才培养目标,突出实务操作与职业能力培养。教材系统阐述了货币资金、采购与应付账款、存货、销售与应收账款、退货与折让、固定资产、期间费用、利润及利润分配等业务的会计处理,并融入增值税、企业所得税等税务处理要点,体现了“课证融通”的设计理念。特别是在存货核算部分,教材详细讲解了码洋核算与实洋核算的差异、进销差价的分摊方法以及存货跌价准备的计提,帮助读者理解出版物发行企业特殊的核算逻辑。
三、会计实务对发行企业管理的支撑作用
高质量的会计实务不仅是记账报税的工具,更是企业决策的数据基石。通过准确的销售收入与退货核算,企业可以实时掌握各品类、各渠道的盈利状况,优化产品结构;通过存货周转率与库龄分析,可以科学制定采购计划与促销策略,降低库存积压风险;通过费用归集与预算对比,可以强化成本控制,提升运营效率。规范的会计处理还有助于企业顺利通过审计、获得信贷支持,并为数字化转型提供可靠的数据接口。
四、数字化背景下会计实务的升级方向
随着ERP系统和财务共享中心的普及,出版物发行企业的会计工作正从核算型向管理型转变。财务人员需要熟练运用信息系统完成自动分账、智能对账,并将工作重心转向数据分析与风险预警。业财融合要求会计人员深入理解发行业务流程,在退货管理、账期管理、客户信用评估等方面提供财务建议。掌握会计实务与数据分析能力的复合型人才将成为发行企业财务团队的核心力量。
《出版物发行企业会计实务》一书立足行业实际,系统梳理了发行企业会计的核算规则与管理要点,既可作为高职高专院校师生的教学用书,也可作为发行企业财务人员的岗位培训参考。在出版物市场日益复杂的环境下,夯实会计实务基础、推动财务管理升级,是发行企业实现高质量发展的必由之路。配备一本权威、实用的专业教材,无疑将为企业和从业者提供有力的知识支持。
如若转载,请注明出处:http://www.86jsaq.com/product/115.html
更新时间:2026-11-21 18:24:06